AgrifoodV ·
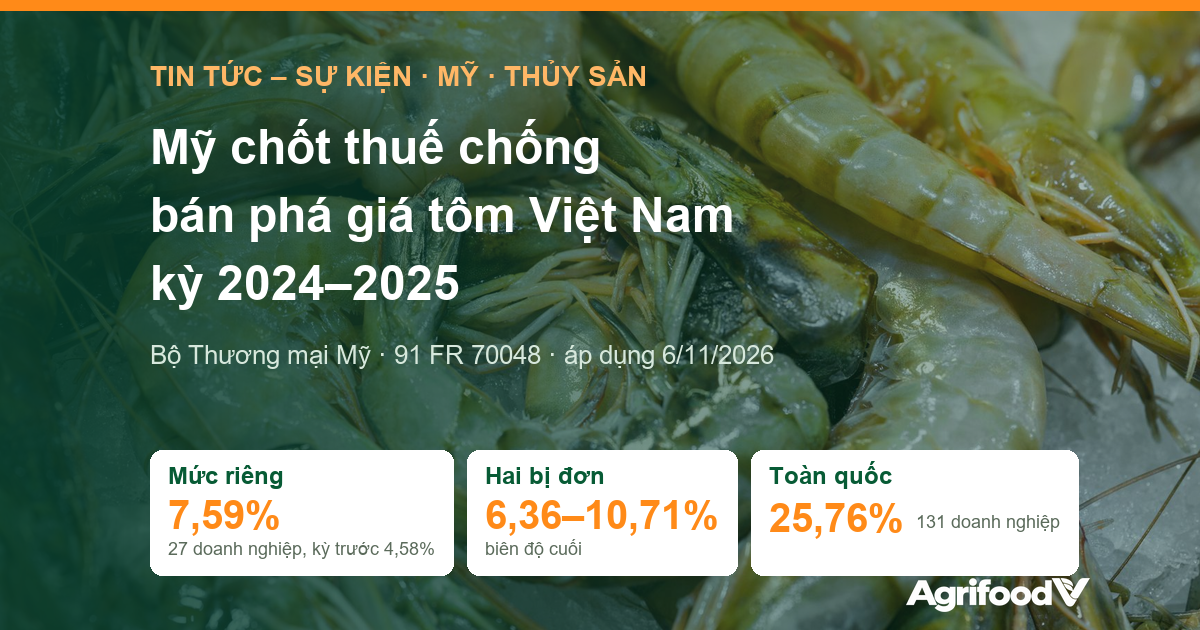
Bộ Thương mại Mỹ công bố kết quả cuối của kỳ rà soát hành chính 2024–2025 về thuế chống bán phá giá với tôm nước ấm đông lạnh Việt Nam, đăng Federal Register ngày 6/11/2026. Hai bị đơn bắt buộc nhận biên độ 10,71% và 6,36%, 27 doanh nghiệp còn lại được hưởng mức riêng nhận 7,59%, cao hơn mức 4,58% của kỳ trước. 131 doanh nghiệp không chứng minh được tư cách hưởng mức riêng tiếp tục chịu mức toàn quốc 25,76%.
Tóm tắt nhanh
- Kỳ rà soát: hàng nhập vào Mỹ từ 1/2/2024 đến 31/1/2025, vụ A-552-802. Kết quả áp dụng từ 6/11/2026.
- Biên độ cuối: 10,71% và 6,36% cho hai bị đơn bắt buộc; 7,59% cho 27 doanh nghiệp không bị kiểm tra riêng nhưng đủ điều kiện mức riêng. Kết quả sơ bộ tháng 5/2026 là 10,76%, 6,30% và 7,56%.
- Mức toàn quốc 25,76% giữ nguyên, áp cho 131 doanh nghiệp và cho mọi nhà xuất khẩu Việt Nam chưa có mức riêng.
- Kỳ rà soát tiếp theo (1/2/2025–31/1/2026) đã được khởi xướng từ ngày 31/3/2026.
Bối cảnh: lệnh từ năm 2005, rà soát mỗi năm
Lệnh thuế chống bán phá giá với tôm nước ấm đông lạnh Việt Nam có từ ngày 1/2/2005. Mỗi năm, khi có bên yêu cầu, Bộ Thương mại Mỹ (Cục Quản lý Thương mại Quốc tế, ITA) rà soát lại lượng hàng đã nhập trong kỳ để tính mức thuế thực thu và mức ký quỹ cho các lô hàng sau. Vì Mỹ xếp Việt Nam là nền kinh tế phi thị trường, giá trị thông thường được tính bằng giá thay thế (surrogate value) của nước thứ ba cho từng yếu tố sản xuất: tôm nguyên liệu, thức ăn, hóa chất, lao động, năng lượng.
Kết quả sơ bộ của kỳ 2024–2025 đăng ngày 13/5/2026. Bộ Thương mại gia hạn thêm 53 ngày, ký kết quả cuối ngày 2/11/2026 và đăng Công báo ngày 6/11/2026 (91 FR 70048).
Biên độ cuối kỳ 2024–2025
| Nhóm doanh nghiệp | Sơ bộ (13/5/2026) | Cuối (6/11/2026) |
|---|---|---|
| Bị đơn bắt buộc thứ nhất (nhóm công ty liên kết) | 10,76% | 10,71% |
| Bị đơn bắt buộc thứ hai | 6,30% | 6,36% |
| 27 doanh nghiệp hưởng mức riêng, không bị kiểm tra riêng | 7,56% | 7,59% |
| Thực thể toàn quốc Việt Nam (131 doanh nghiệp) | 25,76% | 25,76% (không rà soát) |
Nguồn: Federal Register, 91 FR 27002 (13/5/2026) và 91 FR 70048 (6/11/2026). Tên doanh nghiệp có trong phụ lục của thông báo gốc.
Mức 7,59% của nhóm hưởng mức riêng là bình quân gia quyền của biên độ hai bị đơn. Ở kỳ trước (2023–2024, kết quả cuối đăng ngày 23/2/2026), cả hai bị đơn bị áp dữ kiện bất lợi, nên Bộ Thương mại dùng lại mức 4,58% tính từ kỳ 2016–2017 cho 24 doanh nghiệp hưởng mức riêng; mức ký quỹ sau khi trừ phần bù trợ cấp xuất khẩu khi đó là 4,28%. Như vậy, mặt bằng mức riêng tăng khoảng 3 điểm phần trăm, đồng thời số doanh nghiệp được hưởng mức riêng tăng từ 24 lên 29 (tính cả hai bị đơn).
Những điểm kỹ thuật quyết định con số
Bản ghi nhớ giải trình đi kèm xử lý bảy vấn đề do các bên nêu, trong đó có giá thay thế cho thức ăn tôm, một lỗi tính giá thay thế tôm nguyên liệu, phương pháp so sánh bình quân với bình quân, khoản trừ phụ phẩm và khoản bù trợ cấp xuất khẩu. Với một bị đơn, Bộ Thương mại áp dữ kiện bất lợi một phần cho năm loại hóa chất mà doanh nghiệp không mô tả đủ theo yêu cầu: các hóa chất này bị gán giá thay thế cao nhất trong hồ sơ.
Với nền kinh tế phi thị trường, chất lượng hồ sơ định mức nguyên liệu, hóa chất, phụ phẩm của nhà máy quyết định trực tiếp biên độ.
Nghĩa vụ ký quỹ và thời điểm thu thuế
- Từ ngày 6/11/2026, hàng nhập khẩu của hai bị đơn ký quỹ theo biên độ mới. Nhà xuất khẩu đã có mức riêng ở kỳ hoàn tất trước nhưng không có tên trong kỳ này giữ mức ký quỹ cũ. Nhà xuất khẩu Việt Nam chưa có mức riêng ký quỹ 25,76%; nhà xuất khẩu nước thứ ba không có mức riêng dùng mức của nhà cung cấp Việt Nam.
- Với hai bị đơn, thuế thực thu cho các lô nhập trong kỳ được tính theo từng nhà nhập khẩu; với 27 doanh nghiệp hưởng mức riêng, thuế thu theo mức 7,59%. Lô bán không có trong số liệu bị đơn khai báo bị thanh khoản ở mức toàn quốc 25,76%. Hàng do bị đơn sản xuất nhưng bán qua trung gian mà không biết hàng đi Mỹ cũng có thể chịu mức toàn quốc nếu trung gian không có mức riêng.
- Chỉ dẫn thu thuế gửi Hải quan Mỹ (CBP) không sớm hơn 35 ngày sau ngày đăng. Nếu có đơn kiện tại Tòa Thương mại Quốc tế Mỹ, việc thanh khoản được hoãn đến hết thời hạn xin lệnh tạm hoãn (trong 90 ngày kể từ ngày đăng).
- Nhà nhập khẩu phải nộp chứng nhận không được hoàn trả thuế; thiếu chứng nhận, Bộ Thương mại có thể coi là đã hoàn trả và thu gấp đôi thuế chống bán phá giá.
Bảng kết quả cuối chỉ nêu biên độ bán phá giá, không có cột mức ký quỹ đã điều chỉnh bù trợ cấp như kỳ trước, trong khi khoản bù trợ cấp xuất khẩu là một vấn đề được giải trình. Mức ký quỹ thực tế cho từng doanh nghiệp vì vậy cần đối chiếu với chỉ dẫn của CBP.
Doanh nghiệp nên làm gì
Phần dưới đây là khuyến nghị của AgrifoodV, không phải nội dung của thông báo Bộ Thương mại Mỹ.
- Kiểm tra tên pháp nhân trong Phụ lục II và III của thông báo, kể cả tên viết tắt, tên giao dịch. Ghi đúng tên đó trên hóa đơn, chứng từ để lô hàng nhận đúng mức riêng, tránh bị xếp vào mức 25,76%.
- Rà lại giá bán và điều khoản với nhà nhập khẩu: mức 7,59% thay 4,58% làm thay đổi chi phí ký quỹ của khách hàng; hai bên nên thống nhất ai chịu phần chênh lệch khi thanh khoản.
- Chuẩn hóa hồ sơ định mức sản xuất: mô tả đầy đủ từng hóa chất, phụ gia, phụ phẩm và nguồn thức ăn tôm, vì đây chính là chỗ biên độ bị đẩy lên trong kỳ này.
- Theo dõi kỳ 2025–2026 đang rà soát: doanh nghiệp có tên trong danh sách khởi xướng cần nộp hồ sơ mức riêng đúng hạn.
Doanh nghiệp cần đánh giá rủi ro phòng vệ thương mại khi chọn thị trường xuất khẩu có thể tham khảo dịch vụ tư vấn thị trường của AgrifoodV. Trường hợp tương tự với cá tra đã được tổng hợp tại bài thuế chống bán phá giá cá tra phi lê kỳ 2023–2024.
Nguồn tham khảo
- Bộ Thương mại Mỹ (ITA), Certain Frozen Warmwater Shrimp From the Socialist Republic of Vietnam: Final Results of Antidumping Duty Administrative Review; 2024-2025, FR Doc. 2026-22660, 91 FR 70048, ngày 6/11/2026. govinfo.gov (truy cập ngày 19/11/2026).
- Bộ Thương mại Mỹ (ITA), Preliminary Results and Rescission, in Part, of Antidumping Duty Administrative Review; 2024-2025, FR Doc. 2026-09465, 91 FR 27002, ngày 13/5/2026. govinfo.gov (truy cập ngày 19/11/2026).
- Bộ Thương mại Mỹ (ITA), Final Results of and Final Rescission of Review, in Part, of Antidumping Duty Administrative Review; 2023-2024, FR Doc. 2026-03511, 91 FR 8429, ngày 23/2/2026. govinfo.gov (truy cập ngày 19/11/2026).
- Bộ Thương mại Mỹ (ITA), Initiation of Antidumping and Countervailing Duty Administrative Reviews, FR Doc. 2026-06127, 91 FR 15951, ngày 31/3/2026. govinfo.gov (truy cập ngày 19/11/2026).
Bài viết của AgrifoodV, tổng hợp từ các nguồn trên (truy cập ngày 19/11/2026). Bảng so sánh do AgrifoodV lập từ hai thông báo sơ bộ và cuối. Nội dung không thay thế tư vấn pháp lý.
Ảnh đại diện: Engin Akyurt / Pexels
Dự án của bạn đang ở bước nào?
Đặt lịch trao đổi trực tuyến 30–45 phút với AgrifoodV: cùng xem thị trường mục tiêu, tiêu chuẩn, nhà máy và vùng nguyên liệu cho đúng sản phẩm của bạn, bắt đầu từ người mua.
Đặt lịch tư vấn →Gửi bài toán chuỗi giá trị© 2026 AgrifoodV. Nội dung được phép trích dẫn khi ghi rõ nguồn và đặt liên kết tới bài gốc; không sao chép toàn văn. Xem Điều khoản sử dụng nội dung.